如果黄仁勋离场,全球算力如何重排?
事情发酵的速度,比预想的要快得多。
11月8日,黄仁勋在一封发给全体员工的信里承认对妻子不忠,向家人、员工、董事会和股东道歉。
同一天,英伟达董事会宣布由独立董事牵头、外部律所参与启动独立调查。
仅仅一天后,有股东把英伟达和黄仁勋本人一起告上联邦法院,理由是隐瞒重大风险、欺诈股东。
11月11日,《纽约时报》再披露一段被报道的关系:对象是一名直接向黄仁勋汇报的公司高管,公司内部此前已有讨论。紧接着,《华尔街日报》称董事会已在评估是否罢免CEO,并与外部机构接触物色继任人选。当天交易日英伟达股价反弹近3%,盘后却一度跳水约9%。
11月12日,网传由英伟达CFO将接任黄仁勋CEO的位置。
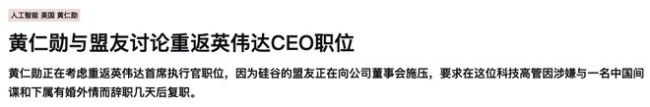
11月16日电,据英国《金融时报》11月15日消息,黄仁勋正考虑重返英伟达担任首席执行官。与此同时,其硅谷盟友正向英伟达董事会施压,要求恢复其职务。多位知情人士透露,黄仁勋已与亲信讨论过重返公司的可能性,尽管英伟达董事会在展开独立调查。
最糟糕的,是这段时间里还叠加了另一层更敏感的叙事:另一名被报道卷入关系的女性,关联着芯片出口管制和国家安全层面的调查,美国国会相关委员会已要求出席闭门简报。
短短八天时间,一封私人道歉信,先是变成公司治理事件,再变成诉讼风险、国会审查和人事去留问题,一个婚内出轨的桃色事件正在演变成一场影响全球AI产业的重大事件。
过去两年,全球AI算力链中,产能怎么锁、HBM怎么排、下一代架构给谁定点、大客户配额怎么分、出口管制怎么周旋,这些事情里有相当一部分,长期系于黄仁勋个人的影响力,系于他的谈判地位、行业信誉和政治资本。
桃色事件本身不会摧毁算力需求,但它会逼着市场重新给这个问题定价:如果这个中枢人物离场,过去几年围绕他形成的供应链信任契约,哪些还能留在公司,哪些会跟着一起松动,对整个AI产业链又有哪些影响?
接下来,不做道德批判,也不预判人事去留的结果,作为投资者需要做好最坏的打算,如果黄仁勋离开英伟达,我们沿着这个链条捋,看看对哪些环节是情绪扰动,对哪些环节会有真实的影响。
文章很长,我会详细梳理对各个链条的影响,大家务必要耐心看完。
英伟达和上下游的关系
英伟达和上下游的关系,可以简单拆分成两层。
第一层是法律框架下的刚性契约。
比如已经定型的Blackwell平台量产订单、台积电晶圆与CoWoS封测产能、HBM长协锁量、已经进入BOM清单的PCB、光模块、液冷、电源和ODM整机方案,这些走的是采购、运营和供应链体系,流程固化、订单可追溯。哪怕管理层发生变动,这一部分也不会在短期内被一刀切砍掉。这一部分是稳定的刚性的,是不受影响的。
第二层是软绑定。
下一代Rubin架构路线、HBM4层面的长期优先供货、超大客户的配额谈判、出口管制层面的游说空间、CUDA生态的开放节奏、对AMD和自研芯片的竞争策略,以及向上游供应商作出的产能托底和资本安排等等诸如此类,是高度依赖掌舵者的个人话语权、行业影响力、行业人脉及人格魅力、以及长期信用的,公司制度很难继承。
基于此,已经很清晰了:首先是换CEO不等于英伟达的订单消失,不影响供应链,不影响订单交付,已经落地的订单跟着公司走,尚未定型的份额、路线和预期,大概率是要等新的管理层重新坐下来谈,这部分是变量。
上游产能瓶颈博弈可能会倾斜
算力链最硬的瓶颈,在台积电先进制程和CoWoS封测,以及HBM存储。英伟达是这些环节最大的单一客户,过去几年里,很多远期产能投资是围绕英伟达的需求节奏排下去的。
如果调查落地后黄仁勋留任,公司内部完成治理整改,长协和产能分配大概率照旧,上下游更多承受估值层面的扰动,基本面订单不会立刻改变。
如果换成内部高管或CFO过渡,管理层以稳定为优先,现有平台继续交付,但在远期HBM4、新增CoWoS产能上因灵魂人物的离开可能会更谨慎,不再愿意为了抢产能提前锁定高价远期供给,存储厂和封测厂的远期资本开支预期就可能被下修。
如果动荡持续、客户信心松动,上游瓶颈厂商会主动分散客户结构,把更多优先产能留给AMD、其他AI芯片厂商和自研平台。过去由英伟达单向锁定的产能话语权,会重新回到多方博弈的状态。
瓶颈资产的逻辑并没有变,变的是谁来决定增量产能的分配顺位,以前是英伟达,以后存在其他可能性。
中游的存量交付和下一代要分开看
光模块、高速PCB、基板、液冷、电源、服务器组装厂,是A股投资者最熟悉的英伟达链部分。很多人担心是否会对国内相关链条产生影响,我认为一定会有影响,但要分开了看。
第一类,是已经深度绑定Blackwell、GB200等量产平台,BOM定型、批量交付的供应商,在手订单确定性最强,基本面没有被立刻破坏。真正不确定的,是下一代Rubin平台的新增份额和定点资格,那要等新管理层路线明确之后才能重新确认。
第二类,是主要押注Rubin、CPO、新一代供电架构的标的,这一类吃的是黄仁勋时期定下的路线红利。如果新管理层调整架构节奏、压缩下一代投入,它们的预期弹性会最先被打下来。
第三类,是客户布局分散、同时供给AMD、自研芯片和国产算力平台的厂商。在单一客户不确定性上升的周期里,客户多元化本身会被市场重新定价,这类供应商反而具备对冲属性。
简单来说,就是存量交付看在手订单,下一代看技术路线。
下游客户从抢配额转向分散备货
过去几年,全球云厂商与大模型公司最核心的焦虑,是拿不到英伟达的高端GPU配额。资本开支节奏、集群建设规划,很大程度上跟着英伟达的新品路线图走。
一旦供给枢纽的稳定性出现疑问,客户的理性选择会立刻分成两层:已经锁定的配额优先保障交付;新增预算则主动拆分,向AMD、自研芯片倾斜,主动留出供应链冗余,避免把核心算力能力押注在单一厂商身上。
这一点传导到算力租赁行业可能会更为直接。单纯依靠英伟达卡源配额、靠稀缺性吃溢价的纯转租厂商,估值逻辑会直接受损;而手里掌握多算力集群、能调度不同芯片来源算力的综合服务商,抗冲击能力会明显更强。
需要强调的是,这是采购策略的边际调整,不是客户立刻换掉英伟达。大客户的软件栈适配、模型迁移成本极高,分散备货是为了降风险,不是马上另起炉灶。
CUDA生态的边际变化
黄仁勋执掌时期,英伟达的策略是一边收紧技术壁垒,一边持续和头部模型厂商做深度联合调优,生态投入是长期主义思路,用生态粘性锁定客户。
如果外部职业经理人入主,会有两种可能:一种是更看重短期利润表现,压缩长期生态协同投入;另一种是为了稳住大客户,适度放宽生态兼容标准,换取合作续约。无论走哪条路,CUDA过去那种强推力、高粘性的生态扩张节奏,都会边际减弱。
对AMD的ROCm生态、国产AI芯片而言,这意味着一个客户验证意愿提升、试错窗口拉长的阶段,就看能否抓住这个窗口机会。
谁是这场变局的赢家
这场人事风波的最终走向,恰好与一批玩家的核心利益高度重合,如果黄仁勋离场、英伟达对华政策转向强硬,受益者是显而易见的。
首先获益的就是美国两大闭源模型巨头:OpenAI与Anthropic。
它们既是英伟达最大的算力采购方,长期受限于英伟达的定价权与配额分配;同时也是美国 AI 对华强硬路线的主要推动者,Anthropic CEO 更是公开主张全面禁止向中国出口高端 AI 芯片。黄仁勋一直反对极端管制,认为封锁只会倒逼中国加速自研、形成两套技术生态,损害美国长期利益。这一立场,与两家模型公司的诉求直接对立。黄仁勋离场后,英伟达会更贴合华盛顿与本土 AI 巨头的管制口径,中国企业获取高端算力的难度会进一步上升,相当于间接巩固了美国模型厂商的领先优势。
其次是芯片赛道的直接竞品。
AMD的MI系列AI芯片会获得最直接的导入窗口,云厂商为了分散风险,会主动提升AMD的采购占比,缩短验证周期;博通的AI加速芯片与网络交换芯片、谷歌TPU自研体系,都会拿到更多客户分流的预算。英伟达一家独大的格局虽然不会被颠覆,但份额边际松动的趋势会明显加快。
更深层的受益者,是美国安全体系内的对华管制强硬派。黄仁勋多年来一直在出口管制规则内做弹性操作,保留了东南亚转口、离岸算力租赁等灰色通道,始终是管制派的眼中钉。拿掉这个最大的变量,收紧算力出口的阻力会小很多。
当然,利益重合不等于存在直接的幕后操作。但产业博弈上升到大国博弈的时候,一个人的立场碰巧又能影响各路强势玩家,那这起桃色事件,即便不是精准狙击,也可能会被放大成推倒格局的契机。
对中国产业的影响
芯片不能直接卖进中国,就把芯片放在东南亚的数据中心,以算力租赁的形式远程供给中国企业,过去几年一直是中国AI公司获取高端算力的重要侧门。
新加坡、马来西亚凭借地理位置与政策弹性,成了这条路径的核心枢纽。黄仁勋在位时,对这条路径始终持默许甚至暗中支持的态度。
一旦黄仁勋离场,这条侧门大概率会被彻底焊死。一方面,新管理层没有动力为中国市场冒合规风险,会严格执行美国商务部的管制要求,甚至主动加码;另一方面,本次事件已经把东南亚转口路径摆到了台面上,美国BIS已经启动专项核查,将远程算力租赁纳入监管范围。
换句话说,英伟达通过新加坡卖卡、东南亚建算力工厂、转租给国内模型企业的路径,正面临被全面封堵的风险。
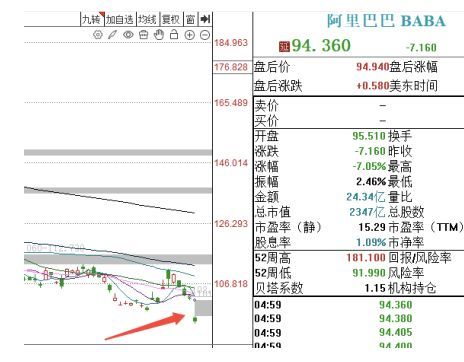
路径封堵的影响,已经开始在盘面显现。11月12日阿里巴巴美股单日收跌7.05%,直接导火索就是市场担忧其东南亚算力租赁渠道受阻。作为国内较早布局东南亚算力集群的厂商,阿里云在马来西亚、新加坡等地的数据中心,高度依赖英伟达高端芯片支撑AI算力服务。如果远程租赁路径被收紧,其AI云业务的扩张节奏与成本都会直接承压。
如果黄仁勋的离开已成定局,那承压的远不止阿里一家。
过去两年全球算力行业的繁荣,建立在两个前提之上:AI需求持续抬升,以及英伟达作为可靠的供给中枢。很多人只盯住需求端的爆发,忽略了这个中枢本身,就是最大的单点风险。
黄仁勋作为商人,他想赚中国市场的钱,想把生意做到最大;但这一立场,与美国本土AI巨头的竞争利益、安全部门的管制诉求,产生了根本冲突。
当私人风波出现,所有矛盾顺势爆发,他就成了产业格局调整中,最先被推出去的那个人。
看似是黄仁勋的桃色新闻,实则可能演变成一场事关全球AI算力的大动荡,对未来算力产业链带来深远的影响。